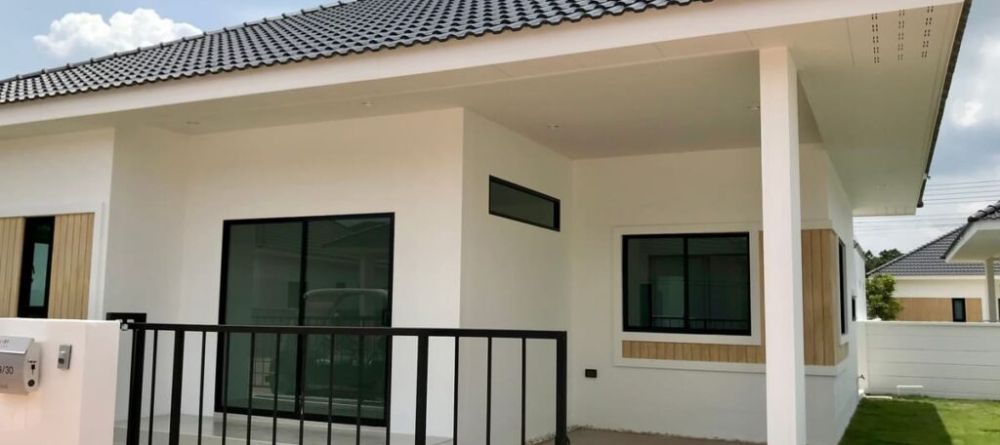
Uma casa pronta a habitar é um imóvel residencial completamente acabado, verificado e pronto a ser ocupado sem necessidade de obras ou remodelações prévias.
Este tipo de habitação assegura uma mudança imediata com total previsibilidade financeira e funciona através do acesso direto a uma habitação que já cumpre todos os padrões modernos de eficiência, conforto e legalidade. De acordo com os relatórios do IMPIC, a opção por habitações totalmente licenciadas e com certificação energética atualizada garante a máxima segurança jurídica e evita desvios orçamentais no processo de aquisição.
Vemos que muitos compradores se focam apenas no preço por metro quadrado no momento da decisão. No entanto, optar por uma casa pronta a habitar evita o desvio de custos com empreiteiros, a subida dos preços de materiais de construção e a pressão associada à gestão de obras. Pagar um valor ligeiramente superior na escritura pode traduzir-se em poupança real, segurança e tranquilidade a longo prazo.
As vantagens de comprar uma casa pronta a habitar em 2026
O mercado imobiliário em 2026 exige eficácia e planeamento rigoroso dos custos familiares. Trabalhamos diariamente com compradores que tentam poupar ao adquirir imóveis para reabilitar, mas acabam por enfrentar derrapagens orçamentais expressivas e prazos de entrega incertos.
Quando investimos numa casa pronta a habitar, os benefícios operacionais e financeiros surgem no imediato:
- A isenção de custos duplos: Elimina a necessidade de pagar a renda da casa atual enquanto aguarda pelo fim de remodelações demoradas.
- A garantia da construção: Os imóveis novos ou totalmente reabilitados por profissionais contam com garantias legais que cobrem eventuais defeitos estruturais ou de acabamento.
O comparativo entre o imóvel pronto a habitar e o imóvel para remodelar
Para ajudar a tomar uma decisão consciente sobre a compra de uma casa pronta a habitar, comparámos o impacto financeiro e logístico entre as duas opções no mercado atual:
| Fator de Avaliação | Casa Pronta a Habitar | Casa para Remodelar |
| Custo inicial de aquisição | Ligeiramente superior ao valor médio de mercado | Mais baixo na escritura de compra |
| Previsibilidade financeira | Total, sem custos surpresa ou derrapagens | Baixa, com risco elevado de flutuação de preços |
| Tempo até à mudança | Imediato após a assinatura da escritura | Vários meses ou anos de espera pelas obras |
| Esforço de gestão | Nulo, basta chave na mão | Elevado, exige fiscalização e coordenação contínua |
| Eficiência energética | Elevada, adaptada aos padrões de 2026 | Exige investimento extra significativo para isolamento |
Os erros comuns ao avaliar o preço de um imóvel
Na nossa prática diária de mediação imobiliária, identificamos quatro falhas graves cometidas pelos compradores:
- Subestimar os orçamentos de remodelação: Acreditar que uma obra de recuperação fica abaixo dos custos médios praticados no setor da construção.
- Ignorar o impacto do tempo: Esquecer que cada mês de atraso numa obra representa custos acrescidos de habitação temporária.
- Esquecer a carga de desgaste emocional: Desvalorizar a pressão psicológica associada à gestão de equipas de trabalho e licenças camarárias.
- Olhar apenas para a estética: Confundir uma pintura recente com uma reabilitação profunda das redes de eletricidade e canalização.
FAQ
Uma casa pronta a habitar é sempre um imóvel novo?
Não obrigatoriamente. Pode ser um imóvel usado que foi objeto de uma remodelação profunda e integral, estando pronto para ser ocupado imediatamente com padrões modernos de habitabilidade.
Como confirmar que a casa não precisa de obras escondidas?
Solicite a Ficha Técnica da Habitação, confirme as garantias dos trabalhos efetuados e faça uma visita acompanhada por um especialista de mediação imobiliária para analisar os acabamentos e equipamentos.
Vale a pena pedir crédito habitação para uma casa mais dispendiosa mas pronta?
Sim, na maioria dos casos. Diluir a diferença do valor do imóvel na prestação do empréstimo a longo prazo é muito mais sustentável do que investir dezenas de milhares de euros do seu capital próprio numa obra.
Quais são os documentos fundamentais para comprovar a legalidade do imóvel no ato da compra?
Os documentos essenciais incluem a Certidão do Registo Predial atualizada, a Caderneta Predial Urbana, a Licença de Utilização emitida pela Câmara Municipal e o Certificado Energético válido.
Comprar uma casa pronta a habitar justifica plenamente um investimento inicial mais elevado devido à total segurança, conforto imediato e ausência de despesas imprevistas. Ao evitar a incerteza dos prazos e custos das remodelações, protege o seu património e ganha qualidade de vida desde o primeiro dia.
A escolha de um imóvel concluído assegura estabilidade e proteção financeira. A equipa da RE/MAX Urban está ao seu dispor para apresentar as melhores opções para quem procura uma casa pronta a habitar e orientar a sua decisão com total transparência.